Actualités

L'actualité comptable, fiscale et sociale décryptée

Réformes, outils et bonnes pratiques : nous traduisons l'actualité en décisions concrètes pour les entrepreneurs du Gard.

Réglementation

Loi de simplification de la vie économique : ce qui change au quotidien

Entrée en vigueur le 26 mai 2026, la loi de simplification allège plusieurs contraintes pour les entreprises : comptes bancaires, baux commerciaux, assurances, information des salariés.

La loi de simplification de la vie économique est entrée en vigueur le 26 mai 2026. Elle regroupe une série de mesures concrètes destinées à réduire les frictions administratives et financières que rencontrent les TPE et PME.

Parmi les mesures phares : la clôture d'un compte bancaire professionnel devient gratuite, les locataires de locaux commerciaux peuvent désormais opter pour une mensualisation de leur loyer, et les délais d'indemnisation des sinistres professionnels par les assureurs sont encadrés (de deux à six mois selon la complexité du dossier).

Sur le plan administratif, les règles d'information des salariés en cas de cession d'entreprise sont assouplies : le délai passe de deux mois à un mois. La loi crée également un « test entreprises » destiné à évaluer l'impact réel des nouvelles normes avant leur entrée en vigueur.

Ces changements paraissent modestes pris isolément, mais ils modifient des réflexes de gestion courants. Nous faisons le point avec vous sur ceux qui s'appliquent à votre situation, notamment en cas de bail commercial ou de projet de cession.
Outils

Logiciels de caisse : la certification obligatoire au 1er septembre 2026

Fin de l'auto-certification des éditeurs : à partir du 1er septembre 2026, tout commerçant assujetti à la TVA doit utiliser un logiciel de caisse certifié par un organisme accrédité.

À compter du 1er septembre 2026, les commerçants soumis à la TVA en France doivent utiliser un logiciel ou système de caisse certifié par un organisme accrédité, et détenir le certificat correspondant. L'attestation individuelle délivrée par l'éditeur — l'auto-certification — n'est plus recevable.

Les conséquences d'un défaut de certification sont lourdes : redressement fiscal possible et amende de l'ordre de 7 500 € par caisse, avec obligation de régularisation dans un délai court sous peine de nouvelle sanction.

Le réflexe à avoir dès maintenant : demander par écrit à votre éditeur le certificat délivré par l'organisme accrédité, et le conserver avec vos pièces comptables. Si votre éditeur reste évasif, c'est le signal qu'il faut envisager un changement d'outil avant l'échéance.

Nous vérifions avec vous la conformité de votre caisse et vous orientons, si nécessaire, vers une solution certifiée compatible avec la facturation électronique.

Fiscalité & social

Travail dissimulé : des contrôles URSSAF renforcés depuis juin 2026

Intensification des contrôles URSSAF et hausse des majorations applicables aux nouvelles procédures : ce que les employeurs doivent vérifier dans leurs pratiques.

Depuis le 1er juin 2026, les contrôles URSSAF portant sur le travail dissimulé s'intensifient, et les majorations applicables aux nouvelles procédures augmentent. L'objectif affiché est de sanctionner plus fermement les situations de dissimulation d'activité ou d'emploi salarié.

Les points regardés de près sont souvent les mêmes : déclarations préalables à l'embauche, heures réellement effectuées comparées aux bulletins, recours répété à des prestataires indépendants dans des conditions proches du salariat, et traitement des stagiaires ou des apprentis.

Un contrôle bien préparé se joue en amont : contrats à jour, DPAE archivées, décompte du temps de travail traçable, factures de sous-traitance accompagnées des attestations de vigilance URSSAF de vos prestataires.

Nous réalisons sur demande un audit de vos pratiques sociales pour identifier les zones de risque avant qu'un contrôle ne les révèle.

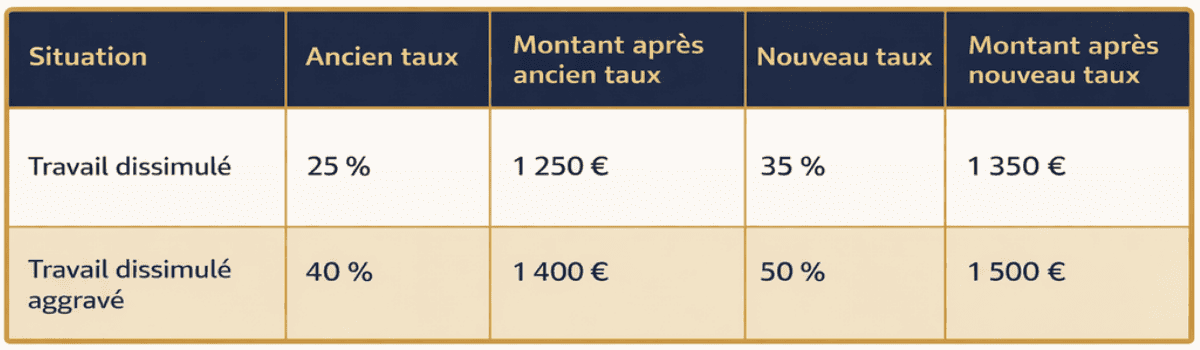
Tableau comparatif des taux de majoration en cas de travail dissimulé avant et après la réforme 2026
Majorations applicables en cas de travail dissimulé : anciens et nouveaux taux.

Fiscalité & social

Arrêts de travail : de nouveaux leviers de contrôle pour l'employeur

Contre-visites médicales, contrôles renforcés de l'Assurance maladie, signalements facilités : le cadre des arrêts de travail se durcit, en particulier pour les arrêts courts.

Face à la hausse du coût des arrêts de travail pour la Sécurité sociale, les mécanismes de contrôle ont été renforcés. L'employeur peut diligenter une contre-visite médicale, l'Assurance maladie accentue ses contrôles sur les prescriptions, et le signalement des situations suspectes est facilité.

Concrètement, les arrêts de courte durée sont mieux encadrés et les médecins prescripteurs davantage responsabilisés. Des sanctions peuvent être appliquées côté salarié en cas d'abus avérés.

Pour l'employeur, la contre-visite reste un outil à manier avec méthode : elle suppose le maintien de salaire, le respect des règles de convocation et un prestataire habilité. Mal conduite, elle expose à un contentieux prud'homal.

Nous vous accompagnons sur la procédure à suivre et sur le traitement en paie des arrêts, subrogation comprise.

Fiscalité & social

SMIC 2026 et aides à l'apprentissage : les montants à connaître

Le SMIC horaire brut passe à 12,02 € au 1er janvier 2026, et les aides à l'embauche d'apprentis sont recentrées sur les niveaux 3 et 4.

Au 1er janvier 2026, le SMIC horaire brut est porté de 11,88 € à 12,02 €. Sur la base de 35 heures hebdomadaires, cela représente 1 823,03 € brut mensuel, soit environ 1 443,11 € net.

Cette revalorisation ne concerne pas seulement les salariés payés au SMIC : elle déplace les minima conventionnels, les seuils d'exonération de cotisations et le calcul de certaines aides. Un contrôle des grilles de votre convention collective est à prévoir en début d'année.

Concernant l'apprentissage, en l'absence d'adoption de la loi de finances, seuls les recrutements d'apprentis de niveaux 3 et 4 (équivalent baccalauréat ou en dessous) ouvrent droit aux subventions à l'embauche.

Avant de recruter un apprenti, nous chiffrons avec vous le coût réel du contrat, aides comprises, afin d'éviter les mauvaises surprises budgétaires.

Fiscalité & social

Financer la formation de vos salariés : OPCO et contribution conventionnelle

En dehors du CPF, votre OPCO peut prendre en charge tout ou partie des frais pédagogiques, voire les coûts salariaux. Explications sur les dispositifs et sur la contribution conventionnelle.

En dehors du Compte Personnel de Formation, des dispositifs permettent à l'entreprise de financer directement les formations de ses salariés. Ces aides transitent par l'OPCO (opérateur de compétences) dont vous dépendez et peuvent couvrir tout ou partie des frais pédagogiques, parfois même les coûts salariaux pendant la formation.

La règle d'or : la demande se dépose auprès de l'OPCO en amont de la formation, en justifiant le lien entre les compétences visées et votre activité. Une demande postérieure au démarrage est presque systématiquement refusée. Ces financements sont particulièrement accessibles aux TPE et PME.

À côté de la taxe d'apprentissage et des cotisations de formation obligatoires, certaines conventions collectives imposent une contribution conventionnelle. Elle finance des dispositifs de branche — formation, prévoyance, dialogue social — et son taux varie généralement de 0,1 % à 1 % de la masse salariale. Dès lors que la convention l'impose, elle est obligatoire.

Nous identifions votre OPCO, vérifions les contributions dues par votre branche et vous aidons à monter les dossiers de prise en charge.

Fiscalité & social

Taxe foncière 2026 : hausse pour les locaux professionnels

+2,8 % pour les locaux professionnels non industriels, +4,7 % pour les locaux industriels : anticipez l'échéance du 15 octobre, y compris en tant que locataire.

La taxe foncière augmente en 2026 : +2,8 % pour les locaux professionnels non industriels et +4,7 % pour les locaux industriels, les plus touchés par la revalorisation.

Les entreprises locataires ne sont pas épargnées : la taxe est fréquemment refacturée par le bailleur via les charges locatives, selon ce que prévoit le bail. Il est utile de relire la clause de répartition des charges avant de valider un appel de fonds.

À noter dans votre agenda : les avis de taxe foncière sont habituellement disponibles fin août. Le paiement est exigible au 15 octobre, ou le mois suivant pour les contribuables mensualisés.

Nous intégrons cette échéance dans votre prévisionnel de trésorerie afin qu'elle ne vienne pas percuter vos autres échéances d'automne.

Fiscalité & social

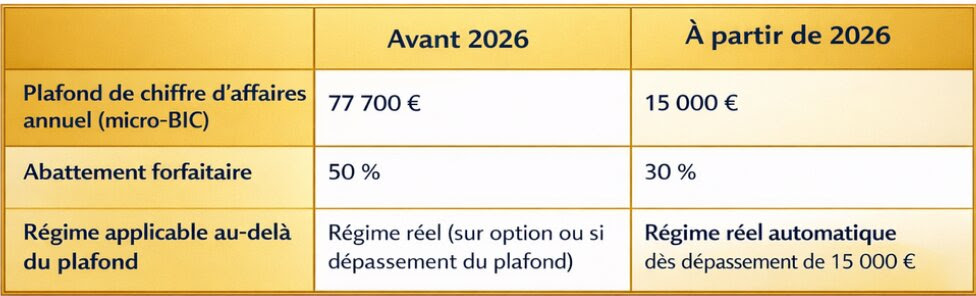
LMNP non classés : plafond abaissé à 15 000 € et abattement à 30 %

Les meublés de tourisme non classés voient leur plafond de chiffre d'affaires ramené à 15 000 € par an et leur abattement forfaitaire réduit à 30 %.

En 2026, la location meublée non professionnelle portant sur des biens non classés voit son plafond de chiffre d'affaires descendre à 15 000 € par an, avec un abattement forfaitaire ramené à 30 %.

Au-delà de 15 000 € de recettes annuelles, le bailleur bascule automatiquement au régime réel : tenue d'une comptabilité, déduction des charges réelles et amortissement du bien deviennent la règle.

Ce basculement n'est pas toujours défavorable, loin de là. Lorsque le bien est financé à crédit ou a fait l'objet de travaux, le régime réel aboutit fréquemment à un résultat imposable très faible, voire nul pendant plusieurs années.

Nous comparons les deux régimes chiffres en main avant de retenir une option, et nous prenons en charge la déclaration si le réel s'impose.

Tableau comparatif du plafond micro-BIC et de l'abattement pour les meublés non classés avant et à partir de 2026
Meublés non classés : plafond ramené à 15 000 € et abattement à 30 % à partir de 2026.
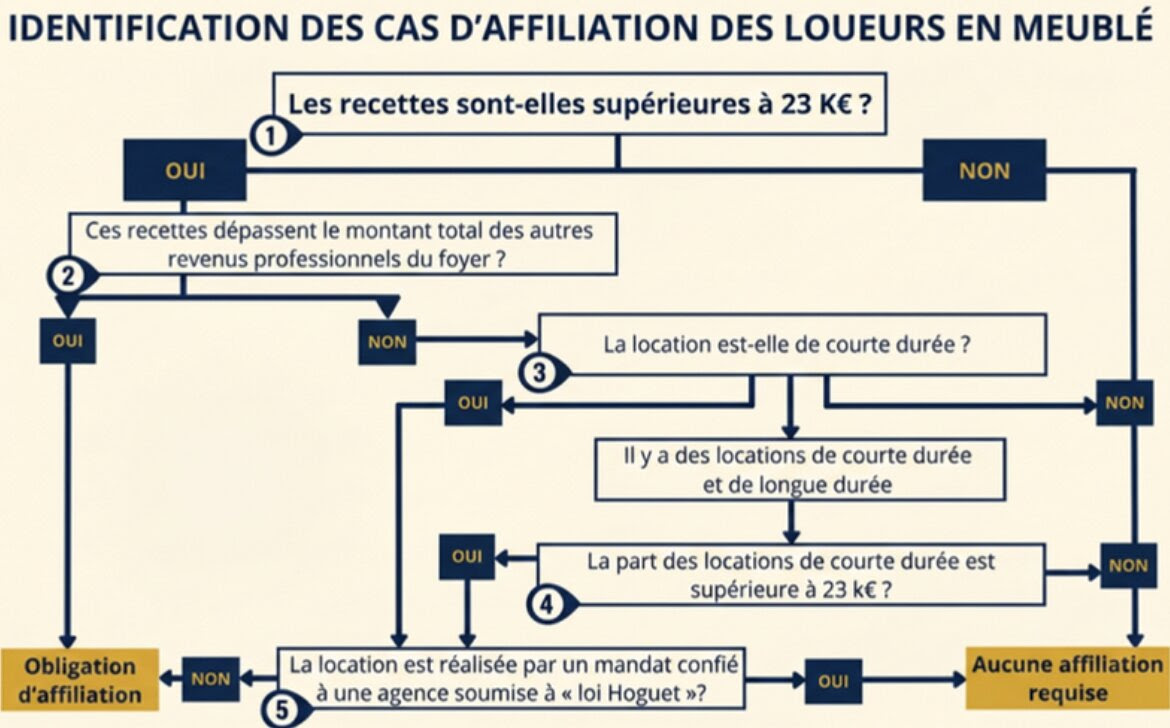
Logigramme d'identification des cas d'affiliation sociale des loueurs en meublé
Affiliation sociale des loueurs en meublé : les cas d'obligation étape par étape.

Réglementation

Démarchage téléphonique encadré et prêt flash carburant

Nouvelles plages horaires imposées au démarchage téléphonique, et un dispositif de financement rapide pour les entreprises exposées à la hausse des coûts de carburant.

Le démarchage téléphonique est désormais strictement encadré : appels limités à certaines plages horaires (en pratique du lundi au vendredi, 10h–13h et 14h–20h) et interdiction de plusieurs pratiques commerciales. Les entreprises qui prospectent par téléphone doivent revoir leurs scripts et leurs plannings d'appels.

Côté financement, le prêt flash carburant permet d'obtenir rapidement un soutien de trésorerie face à la hausse des coûts de carburant. Les montants sont généralement plafonnés à quelques dizaines de milliers d'euros, avec un déblocage en quelques jours.

Ce dispositif vise en priorité les entreprises dont l'activité dépend des déplacements : transport, bâtiment, services à domicile, commerce ambulant.

Au-delà de sa mission comptable et fiscale, le cabinet joue un rôle clé dans vos démarches de financement : constitution du dossier, prévisionnel, relation avec les banques et les organismes d'aide.

Cabinet

Fin de la facturation de l'assurance protection juridique fiscale

Depuis le 1er janvier 2026, le cabinet ne facture plus l'assurance protection juridique fiscale, la revalorisation tarifaire ayant été jugée disproportionnée.

Nous avons mis fin à la facturation de l'assurance protection juridique fiscale à compter du 1er janvier 2026. Cette décision fait suite à une revalorisation tarifaire de l'ordre de 1,5 fois le tarif précédent, que nous avons estimée disproportionnée au regard des garanties réellement offertes.

Pour rappel, cette assurance avait pour objet de couvrir les honoraires d'un professionnel — avocat, expert-comptable — en cas de contrôle fiscal ou URSSAF.

Les clients qui souhaitent conserver une couverture de ce type peuvent souscrire directement auprès d'un assureur ; nous restons à disposition pour examiner les garanties proposées.

En cas de contrôle, le cabinet continue naturellement de vous assister : préparation des pièces, échanges avec l'administration et suivi de la procédure.

Facturation électronique

Facturation électronique : ce qui change pour votre entreprise

Réception, émission, plateformes agréées, calendrier : l'essentiel de la réforme de la facturation électronique expliqué simplement aux dirigeants de TPE et PME.

La réforme de la facturation électronique impose à toutes les entreprises assujetties à la TVA d'échanger leurs factures entre professionnels au format électronique structuré, via une plateforme agréée. Concrètement, le PDF envoyé par e-mail ne suffira plus : la facture devra circuler dans un format normalisé (Factur-X, UBL ou CII) et une partie des données sera transmise à l'administration fiscale.

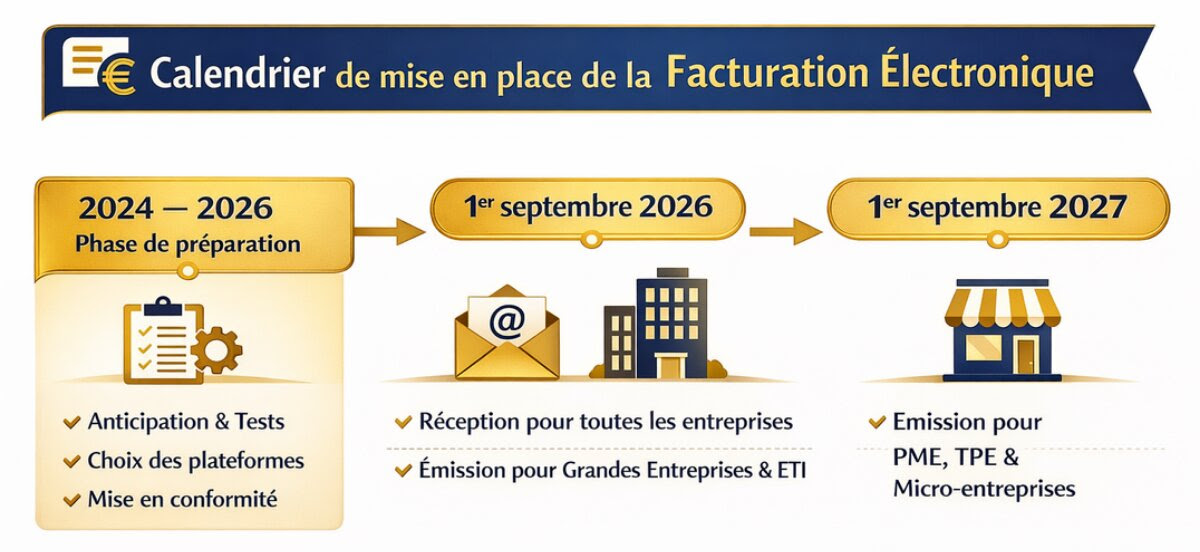
Deux obligations coexistent. La première, la réception des factures électroniques, s'impose dès le 1er septembre 2026 : chaque entreprise doit avoir choisi une plateforme agréée par l'administration fiscale pour recevoir les factures de ses grands fournisseurs, même si elle n'émet que très peu de factures. La seconde, l'émission, se déploie par étapes entre 2026 et 2027 selon la taille de l'entreprise, les plus petites structures bénéficiant du calendrier le plus tardif.

Anticiper évite la précipitation. Le bon réflexe consiste à faire le point sur votre outil de facturation actuel, à vérifier qu'il sera bien compatible et raccordé à une plateforme agréée, puis à nettoyer vos données clients : SIREN, adresses de facturation, mentions obligatoires. Une base client incomplète est la première cause de rejet des factures électroniques.

Au-delà de la contrainte, la réforme apporte de vrais gains : moins de saisie, des délais de paiement mieux suivis, une TVA préremplie, moins d'erreurs et une comptabilité plus proche du temps réel. Le partage automatique des données avec l'administration vise aussi à lutter contre la fraude à la TVA.

Nous analysons vos besoins, vous aidons à choisir votre plateforme agréée et prenons en charge le paramétrage complet du circuit de facturation.

Calendrier de mise en place de la facturation électronique : préparation 2024-2026, réception au 1er septembre 2026, émission pour les TPE-PME au 1er septembre 2027
Le calendrier officiel de la facturation électronique.

Outils

Comment choisir son logiciel de facturation en 2026

Conformité, compatibilité avec la facturation électronique, liaison bancaire, coût réel : les critères qui comptent vraiment avant de s'engager.

Le premier critère est la conformité. Votre logiciel doit respecter les exigences d'inaltérabilité, de sécurisation, de conservation et d'archivage des données de facturation, et être en mesure d'émettre des factures au format électronique structuré via une plateforme agréée. Demandez systématiquement l'attestation de conformité à l'éditeur.

Vient ensuite l'intégration au reste de votre gestion. Un bon outil se connecte à votre compte bancaire, permet le lettrage automatique des règlements, gère les devis, les acomptes, les relances et exporte proprement vers la comptabilité du cabinet. Cette liaison supprime la double saisie et fiabilise votre suivi de trésorerie.

Attention au coût réel : au tarif mensuel affiché s'ajoutent souvent le nombre d'utilisateurs, les options de relance, la connexion bancaire ou les frais de mise en service. Comparez sur douze mois et sur votre volume réel de factures.

Enfin, testez l'ergonomie sur votre propre cas. Un logiciel utilisé chaque semaine doit vous faire gagner du temps dès la première facture. Nous conseillons nos clients sur les solutions adaptées à leur activité et nous nous chargeons du paramétrage initial.

Cabinet

La numérisation des cabinets comptables : quel bénéfice pour vous ?

Collecte automatisée des pièces, comptabilité en temps réel, tableaux de bord : ce que la dématérialisation change concrètement dans la relation avec votre expert-comptable.

Le classeur de justificatifs déposé en fin d'exercice appartient au passé. Aujourd'hui, la photo d'un ticket depuis un téléphone, la récupération automatique des factures fournisseurs et la synchronisation bancaire alimentent la comptabilité en continu. Les pièces sont archivées, horodatées et retrouvables en quelques secondes.

Le vrai bénéfice n'est pas technique, il est humain. Le temps que le cabinet ne passe plus à saisir, il le passe à analyser : marge par activité, saisonnalité de la trésorerie, prévisionnel, choix d'investissement. Vous obtenez des chiffres exploitables tout au long de l'année, pas seulement au bilan.

La numérisation renforce aussi la sécurité : sauvegardes redondantes, hébergement en France, accès protégés et traçabilité des échanges. Vos documents ne dépendent plus d'un disque dur ou d'un carton dans une réserve.

Chez Aurea Conseil, l'ensemble du parcours est dématérialisé, sans que cela remplace le contact direct : nous restons joignables et disponibles au cabinet à Alès.

Fiscalité & social

Nouveautés fiscales et sociales : les points à surveiller

Seuils, cotisations des indépendants, dispositifs d'aide à l'embauche, TVA : les évolutions qui touchent le plus souvent les TPE et PME du Gard.

Chaque année, les seuils de régimes d'imposition, les barèmes de l'impôt sur le revenu et les plafonds de la sécurité sociale sont revalorisés. Ces ajustements paraissent techniques, mais ils déterminent votre régime de TVA, votre base de cotisations et parfois votre intérêt à changer de statut.

Du côté social, les règles de calcul des cotisations des travailleurs indépendants, les dispositifs d'exonération à l'embauche et les obligations liées à la paie évoluent régulièrement. Une erreur de paramétrage se répercute sur chaque bulletin et se corrige d'autant plus difficilement qu'elle est ancienne.

En matière de TVA, la vigilance porte sur les taux applicables selon l'activité, l'autoliquidation dans le bâtiment et les règles propres aux prestations réalisées hors de France.

Nous faisons un point personnalisé avec chaque client au moins une fois par an pour vérifier que le régime fiscal et social retenu reste le plus favorable à sa situation.

Création d'entreprise

SAS ou SARL : quelle forme juridique choisir ?

Statut social du dirigeant, coût des cotisations, dividendes, souplesse des statuts : les critères de décision entre SAS et SARL, sans jargon.

La différence la plus structurante concerne le statut social du dirigeant. Le président de SAS est assimilé salarié : protection sociale proche de celle d'un salarié, mais cotisations plus élevées. Le gérant majoritaire de SARL relève des travailleurs non salariés : cotisations nettement plus faibles, couverture plus légère, notamment en matière de retraite et de prévoyance.

Le traitement des dividendes suit la même logique. En SARL, la part de dividendes dépassant 10 % du capital social et des sommes en compte courant est soumise à cotisations sociales. En SAS, les dividendes échappent à ces cotisations et supportent le prélèvement forfaitaire unique.

La SAS offre une grande liberté statutaire, utile en présence de plusieurs associés, d'investisseurs ou de règles de gouvernance sur mesure. La SARL, plus encadrée par la loi, rassure souvent les projets familiaux ou à deux associés grâce à un cadre stable et prévisible.

Il n'y a pas de bonne réponse universelle : le choix dépend de votre rémunération cible, de votre besoin de protection sociale et de vos projets de développement. Nous chiffrons les deux scénarios avant l'immatriculation afin que la décision repose sur des montants concrets.